会社が払う税なら、働く人に負担はないのか 海外の交通税の続き
 減税ゴル子
前回の記事「海外の交通税は何をもたらしたか フランスとアメリカ・ポートランドの例から滋賀県を考える」では、フランスとポートランドの交通税は、主に雇用主が払う税だと紹介しました。
そう聞くと、「会社が払うなら、働く人には関係ないのでは」「企業に負担してもらえるなら、むしろ良いのでは」と感じる方もいると思います。今回はその続きとして、雇用主が払う税は本当に働く人の負担にならないのかを考えます。
「誰が納めるか」と「誰が負担するか」は違います
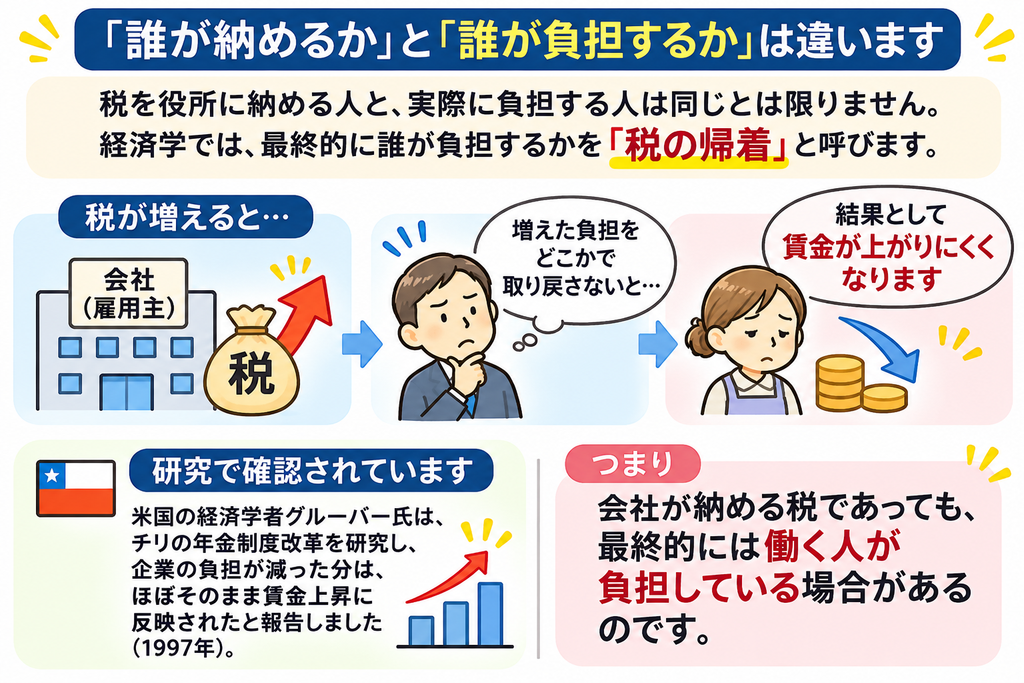
税を役所に納める人と、最後にその税を負担する人は、同じとは限りません。経済学では、税が最終的に誰の負担になるかを「税の帰着」と呼びます。
雇用主にとっては、給料も、給料にかかる税も、どちらも「人を雇うための費用」です。給料にかかる税が増えれば、雇用主はその分を何らかの形で取り戻そうとします。その取り戻し先の多くが、働く人の賃金です。
これを確かめた有名な研究があります。米国の経済学者ジョナサン・グルーバー氏は、チリで年金制度が民営化され、企業が払う給与にかかる負担が大きく下がった時期を調べました。その結果、負担が下がった分はほぼそのまま賃金の上昇に回り、雇用の数は変わらなかったと報告しています(1997年)。裏を返せば、雇用主の負担が増えれば、その分は賃金が上がらない形で働く人にはね返ってくるということです。
交通税について、私に「法人税で徴税するならいいでしょう?」と言ってきた議員がおられましたが、まったくよくありません。間接的に労働者に対しても確実に不利益があります。
働く人に直接かかる不利益
雇用主が払う税が増えると、働く人には次のような影響が出ます。
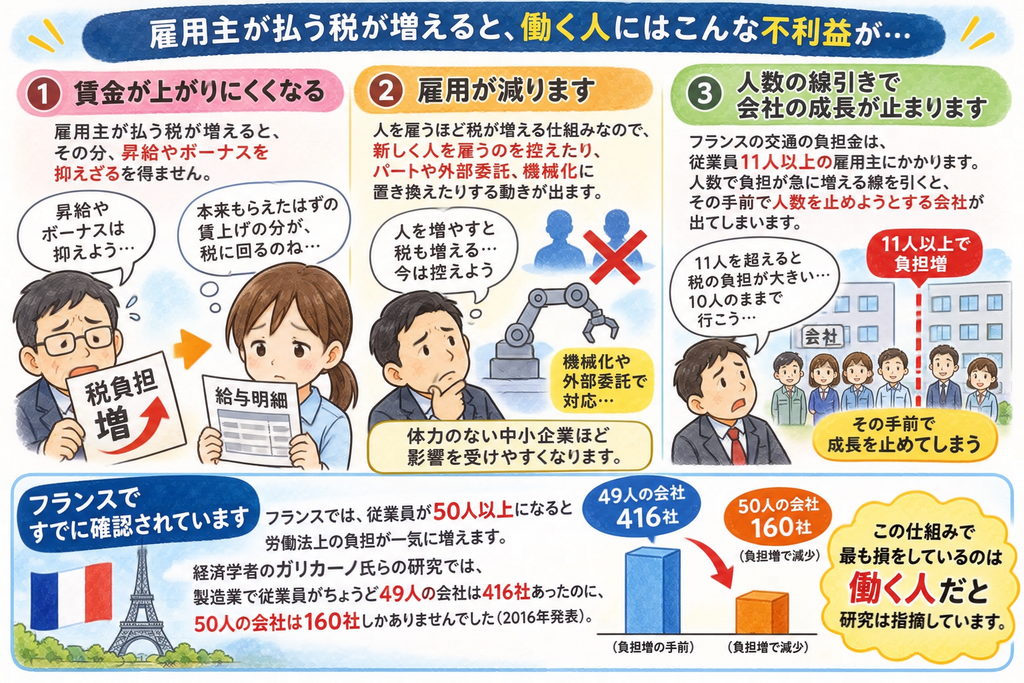
- 賃金が上がりにくくなります。税の分だけ人を雇う費用が増えるので、雇用主は昇給やボーナスを抑えて吸収しようとします。給与明細には書かれませんが、本来もらえたはずの賃上げの分が、税に回ることになります。
- 雇用が減ります。人を雇うほど税が増える仕組みなので、新しく人を雇うのを控えたり、パートや外部委託、機械化に置き換えたりする動きが出ます。体力のない中小企業ほど影響を受けやすくなります。
- 人数の線引きで、会社の成長が止まります。フランスの交通の負担金は、従業員11人以上の雇用主にかかります。人数で負担が急に増える線を引くと、その手前で人数を止めようとする会社が出ます。
最後の点は、フランスですでに確かめられています。フランスでは、従業員が50人以上になると労働法上の負担が一気に増えます。経済学者のガリカーノ氏らの研究では、製造業で従業員がちょうど49人の会社は416社あったのに、50人の会社は160社しかありませんでした(2016年発表)。多くの会社が、負担を避けるために50人の手前で成長を止めているのです。研究は、この仕組みで最も損をしているのは働く人だとも指摘しています。
交通の負担金とは別の制度の話ですが、人数で負担が変わる線を引けば、会社の成長と雇用が止まるという点は同じです。
働く人に間接的にかかる不利益
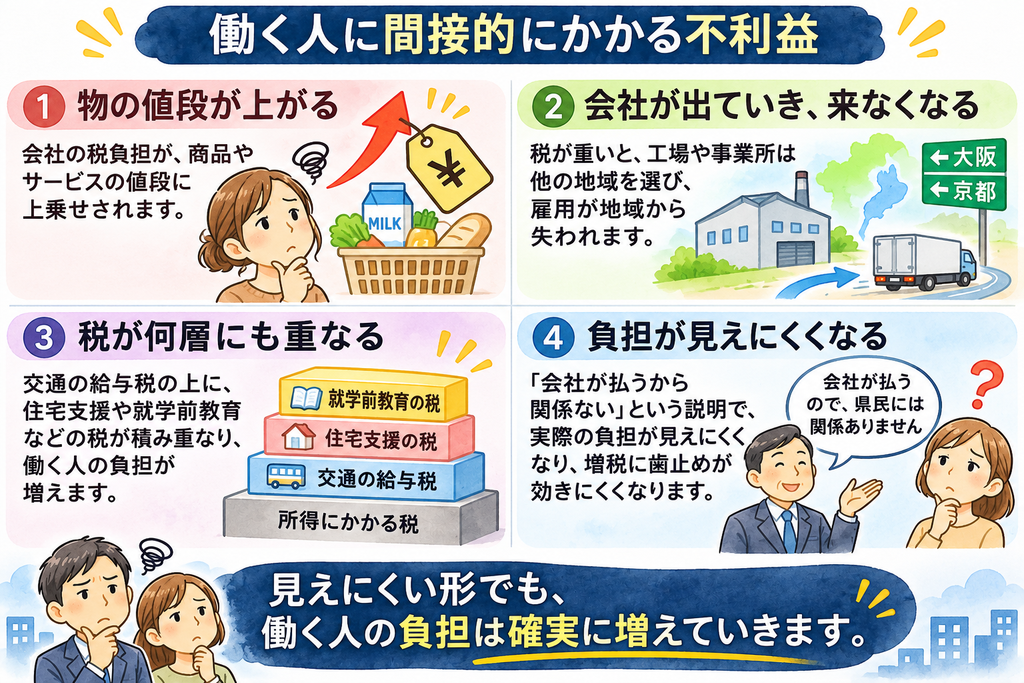
- 物の値段が上がります。会社は税の負担を商品やサービスの値段に上乗せします。働く人は、消費者として結局その分を払うことになります。
- 会社が出ていき、来なくなります。税の重い地域は、工場や事業所を置く場所として選ばれにくくなります。県境を越えて動きやすい会社ほど出ていき、雇用は地域から失われます。滋賀県は京都や大阪とつながっており、事業所を県外に移しやすい場所です。
- 税が何層にも重なります。前回の記事で紹介したように、ポートランドでは交通の給与税の上に、住宅支援や就学前教育のための税が積み重なりました。働く人は、所得にかかる税と、雇用主を通じた税の両方を負担しています。
- 負担が見えにくくなります。「会社が払うから県民には関係ない」という説明は、負担が見えにくい分、議論を甘くします。見えない負担ほど、増税への歯止めが効きにくくなります。
滋賀県の交通税に当てはめると
滋賀県で検討されている交通税は、個人と法人の両方に課す県税への上乗せです。県の資料では、個人は県民税の均等割と所得割の組み合わせ、法人は法人県民税の均等割、法人税割、法人事業税のいずれかが候補とされています。
つまり滋賀県の交通税では、県民は個人の分を直接払ったうえで、法人の分も、賃金、雇用、物の値段を通じて間接的に払うことになります。二重に負担する形です。
「法人にも負担してもらうから公平です」という説明を聞いたら、「法人の負担も、最後は働く人と消費者に回ってきます」と思い出してください。会社に課す税は、会社という形を通して、結局は人が負担しているのです。
すべてが働く人に回るわけではありません
公平のために書いておくと、税の負担がすべて働く人に回るわけではありません。短い期間で見れば、会社の利益が減り、株主が負担する部分もあります。どれだけ賃金に回るかは、業種や景気、働く人がどれだけ転職しやすいかによって変わります。
それでも、「雇用主が払うから県民に負担はない」とは言えません。海外の交通税が主に雇用主の負担だからといって、働く人にとって良い税だということにはならないのです。
おわりに
税は、誰が納めるかではなく、最後に誰の暮らしが苦しくなるかで考える必要があります。交通税は、県民が直接払う分だけでなく、働く人の賃金や雇用、物の値段を通じても、県民の暮らしに負担をかけます。
交通税の凍結を求める署名にご協力をお願いいたします。交通税反対署名はこちら
出典:Jonathan Gruber「The Incidence of Payroll Taxation: Evidence from Chile」Journal of Labor Economics(1997年)、Luis Garicano、Claire Lelarge、John Van Reenen「Firm Size Distortions and the Productivity Distribution: Evidence from France」American Economic Review(2016年)、滋賀県税制審議会 中間答申(2026年3月4日)
\ 最新情報をチェック /