2026年5月
交通税という言葉を消すのも意味不明な三日月知事
三日月知事が知事選政策案を公表。公約から「交通税」の言葉は消えましたが「新たな税」として中身は残されています。看板の掛け替えにすぎない新税構想の問題点と、7月の知事選で県民が確認すべき3つの点を解説します。
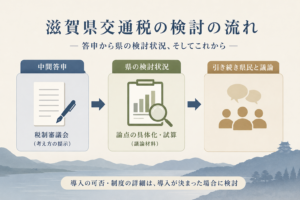
滋賀県交通税 県税制審議会の中間答申+5/11時点の県の検討状況 まとめ
滋賀県は既に琵琶湖森林づくり県民税では全国でも高水準の均等割超過課税(個人課税で追加800円)を実施しており、答申自身が逆進性の高まりを認めています。その上にさらに上乗せすれば、低所得層と赤字中小法人の負担が一層重くなります。交通税は試算では20億円規模で個人県民税所得割が現行税率の150%相当に達し、これは「広く薄く」という説明と乖離しています。
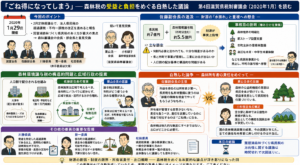
「ごね得になってしまう」――森林税の受益と負担をめぐる白熱した議論 第4回滋賀県税制審議会(2020年1月)議事概要を読む
勢一委員の「特例が特例になっていない」という一言は、40年以上続く不均一課税の本質を突いています。特例措置は本来、特定の状況に対応するための時限的・限定的な措置であるはずですが、長く続くうちに既得権化し、もはや「なくすことが異例」になってしまっている。この構造は、今後新たな税を導入する際にも重要な教訓を含んでいます。一度作った税は容易にはなくならないということです。
琵琶湖森林づくり県民税の議論では、佐藤副会長の「使途を作る」本末転倒という指摘が最も核心を突いていました。税収が想定を超えたら新事業を追加し、国の譲与税が加わればさらに事業を膨らませる。「必要な事業があるから財源を確保する」のではなく、「財源があるから事業を作る」という逆転した論理は、行政の歳出膨張メカニズムそのものです。佐藤先生はこの発言をしながら交通税は賛成なんですか?
この構造は、後に交通税の議論でも繰り返されることになります。「公共交通を維持するために財源が必要」という建前の裏で、「新税という財源を確保してから使い道を考える」という本音が透けて見えるかどうか。
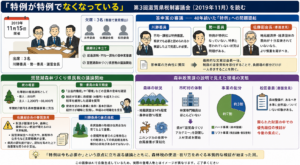
「特例が特例でなくなっている」第3回滋賀県税制審議会(2019年11月)議事概要を読む
勢一委員の「特例が特例になっていない」という一言は、40年以上続く不均一課税の本質を突いています。特例措置は本来、特定の状況に対応するための時限的・限定的な措置であるはずですが、長く続くうちに既得権化し、もはや「なくすことが異例」になってしまっている。この構造は、今後新たな税を導入する際にも重要な教訓を含んでいます。一度作った税は容易にはなくならないということです。
琵琶湖森林づくり県民税の議論では、佐藤副会長の「使途を作る」本末転倒という指摘が最も核心を突いていました。税収が想定を超えたら新事業を追加し、国の譲与税が加わればさらに事業を膨らませる。「必要な事業があるから財源を確保する」のではなく、「財源があるから事業を作る」という逆転した論理は、行政の歳出膨張メカニズムそのものです。佐藤先生はこの発言をしながら交通税は賛成なんですか?
この構造は、後に交通税の議論でも繰り返されることになります。「公共交通を維持するために財源が必要」という建前の裏で、「新税という財源を確保してから使い道を考える」という本音が透けて見えるかどうか。
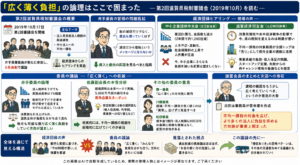
「広く薄く負担」の論理はここで固まった――第2回滋賀県税制審議会(2019年10月)議事概要を読む
この第2回滋賀県税制審議会議事概要で最も印象的なのは、経済団体の声と委員の議論との温度差
安田氏も大日氏も、中小企業の厳しい現実を具体的な数字と実感を交えて語りました。業況DIの悪化、会員企業の急減、人手不足、社会保険料負担の増大。これらは机上の理論ではなく、日々の経営の中で直面している問題
一方、委員の議論は「広く薄く」「みんなで痛みを分かち合う」という方向にきれいに収斂していきました。学術的にはそれぞれ筋の通った議論ではありますが、経済団体からの「今は時期が悪い」「先行きが不透明」という訴えに対して、正面からの応答が十分になされたとは言い難いように感じます。
佐藤副会長が超過課税を「本音ベース」「県外企業ターゲット」と喝破したのは、審議会の議論の中で最も誠実な部分だったかもしれません。裏を返せば、学術的な「広く薄く」の論理は、「もっと多くの人から税を取りたい」という県の本音を正当化する理論的外装としても機能しうるということです。
井手委員が冒頭で「歳出面のシミュレーションも必要」と指摘したにもかかわらず、その後の議論で歳出削減の具体論はほとんど出てきません
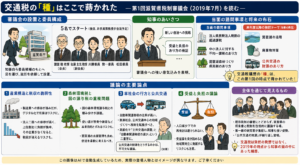
交通税の「種」はここで蒔かれた――第1回滋賀県税制審議会(2019年7月)議事概要を読む
第1回の議事概要を通読すると、この審議会が単なる既存税制の継続審査にとどまらず、滋賀県の将来像と税制のあり方を包括的に議論する場として設計されていたことがわかります。委員はいずれも財政学・行政法・環境経済学の第一線の研究者であり、知事が自ら足を運んで就任を依頼したという力の入れようです。
そして、正式な諮問事項には含まれていない「公共交通の財源」が、知事あいさつと議論の双方で繰り返し登場しています。交通税は突然降って湧いたものではなく、2019年の審議会設置時点から知事の頭の中にあった構想だということが、この議事概要から読み取れます
事務事業評価
湖南市減税会としての最初の活動報告として「事務事業評価の情報公開請求」と「湖南市議会議員アンケート」の2点を扱っています。
事務事業評価については、湖南市に情報公開請求を行ったところ、令和6年度「空き家対策推進事業」1事業分の評価シート5枚しか開示されず、全体像が全く見えないことから、「①腐敗(評価の公開なし)」に該当します。
事務事業評価が存在しても活用されていない可能性が高く、唯一開示された事業についても、次年度の改善に本当に活かされるかを監視していく必要があります。
議員アンケートでは、18人中5人が回答し、滋賀県減税会の知名度は全く低いのが実情であった。
交通税については「反対」3人、「どちらかといえば反対」1人、「その他」1人で、明確な賛成はおらず、議会としての対応は「意見書提出を働きかけたい」「協議して検討」、「党県連判断を踏まえ検討」、「意見書は不要(県議会の判断を注視)」と割れています。
事務事業評価に関しても「見たことがない」、「内容・形式に問題」、「しっかり見ていきたい」などの回答があり、評価が次年度に申し送りされず改善に活かされていないという実情がある。
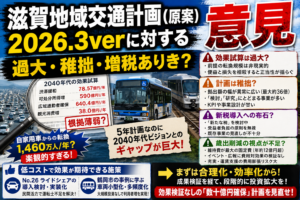
滋賀地域交通計画(原案)2026.3verに対する意見
この計画は2040年代の壮大なビジョンと5年間の具体的行動計画との間に大きなギャップがあり、効果試算は楽観的な前提に依存し、費用の見積もりは確定していない項目が多く、新税導入への道筋が暗に組み込まれた構成になっています。まずは既存路線の合理化・効率化、デジタル化、ライドシェア等の民間活力活用といった低コスト・高効果の施策を優先し、その成果を検証した上で段階的に投資規模を拡大するアプローチが妥当であり、効果検証なしに「数十億円単位」の財源確保を前提とする計画の進め方には根本的な見直しが必要です。
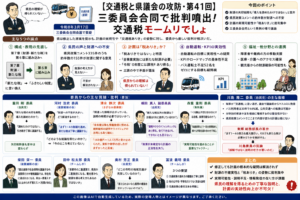
【交通税と県議会の攻防・第41回】異例の三委員会合同で批判噴出!交通税モームリ
令和8年3月17日、総務・企画・公室常任委員会、文スポ・土木・警察常任委員会、地方創生・公共交通対策特別委員会の三委員会合同で、「滋賀地域交通計画(原案)」について質疑が行われました。
これまでの議論を受け、県は財源スケジュールのグラデーション矢印を削除するなどの修正を施した原案を提示。しかし委員からは「計画の実現可能性が乏しい」「交通税ありきで計画が作られている」「知事が交通税と言い過ぎた」など、根本的な問題を指摘する声が相次ぎました。三委員会合同という異例の場が設けられたこと自体、この計画をめぐる議論が通常の委員会審査では収まりきらない局面に来ていることを示しています。